
La prescrizione di una multa prevista dal Codice della Strada è un principio legale fondamentale: se un ente non riscuote il suo credito entro cinque anni, il tuo debito si estingue. Immaginala come una vera e propria data di scadenza. Superato quel limite, lo Stato perde il diritto di pretendere il pagamento.
Capire la prescrizione di una multa: come funziona davvero
Pensa a una bolletta del telefono. Se il gestore si dimentica per anni di chiederti il pagamento, a un certo punto non potrà più farlo legalmente. Ecco, la prescrizione di una multa segue una logica molto simile. È un meccanismo che garantisce la certezza del diritto, impedendo che un debito resti "aperto" per sempre.
Questo concetto è la tua prima e più potente linea di difesa contro richieste di pagamento ormai fuori tempo massimo. Una multa, infatti, non ha validità infinita. È l'amministrazione ad avere l'onere di agire entro tempi precisi; se non lo fa, il tuo obbligo di pagare semplicemente svanisce.
Verbale e cartella esattoriale: due orologi diversi
Per padroneggiare la prescrizione delle multe, devi capire che il processo ha due fasi distinte, ognuna con le sue tempistiche. Non è un unico conto alla rovescia, ma sono due momenti collegati tra loro.
- Il verbale di accertamento: è il primo atto che ricevi, la multa vera e propria. L'ente che ha rilevato l'infrazione (come la Polizia Municipale) ha un termine preciso per notificartelo, che di solito è di 90 giorni dalla data dell'infrazione.
- La cartella esattoriale: se non paghi (e non fai ricorso), il verbale diventa "titolo esecutivo". Da quel momento, l'ente ha cinque anni di tempo per passare la palla all'Agenzia delle Entrate-Riscossione, che a sua volta ti invierà la famosa cartella di pagamento.
È proprio questo secondo termine di cinque anni il cuore della questione. Se tra quando ti è stato notificato il verbale e quando ricevi la cartella passano più di cinque anni, e nel frattempo non hai ricevuto solleciti validi, il debito si è estinto per prescrizione.
Attenzione: la prescrizione non è mai automatica. Se ricevi una cartella per una multa che credi prescritta, devi impugnarla e far valere le tue ragioni. Ignorare la richiesta non serve a nulla, anzi, può solo peggiorare le cose portando a procedure come il fermo amministrativo del veicolo.
Perché conoscere questo meccanismo fa la differenza
Capire come funziona la prescrizione ti dà un potere enorme: quello di valutare se una richiesta di pagamento è legittima o meno. Troppi automobilisti, spaventati alla vista di una cartella esattoriale per una vecchia multa, pagano senza battere ciglio, ignorando che quel debito potrebbe non essere più dovuto.
Approfondire la prescrizione delle sanzioni amministrative, come spiegato dall'articolo 209 del Codice della Strada, è il primo passo per proteggere i tuoi diritti. Sapere che esiste una "data di scadenza" ti permette di analizzare la situazione con lucidità e di decidere se pagare, ignorare (scelta sempre sconsigliata) o contestare con cognizione di causa, trasformando un potenziale salasso in un risparmio del tutto legittimo.
I termini di prescrizione: quando scadono il verbale e la cartella esattoriale?
Quando si parla di prescrizione di una multa del Codice della Strada, è facile fare confusione. Per fare chiarezza, dobbiamo immaginare che esistano due "cronometri" separati, che partono in momenti diversi e misurano tempi diversi.
Non basta pensare al termine generico di cinque anni. È fondamentale capire quale dei due orologi sta ticchettando e da quando ha iniziato a farlo.
Il primo è un cronometro molto veloce e riguarda il primissimo atto che ricevi: il verbale. Il secondo, invece, è un cronometro molto più lento e ha a che fare con la riscossione del debito.
Il primo cronometro: i 90 giorni per la notifica del verbale
Il primo timer scatta il giorno stesso in cui commetti l'infrazione. Da quel preciso istante, l'amministrazione (il Comune, la Polizia Stradale, ecc.) ha un tempo massimo di 90 giorni per spedirti il verbale di accertamento.
Attenzione, perché questo è un termine che non ammette deroghe. Se la multa ti viene spedita con la classica raccomandata al 91° giorno, il verbale è già nullo. È un vizio di forma che lo rende illegittimo ancora prima che tu possa contestare il merito dell'infrazione.
Il secondo cronometro: i 5 anni per la riscossione
Ok, mettiamo che il verbale ti sia stato notificato nei tempi corretti e tu non l'abbia pagato né contestato. A questo punto, la multa diventa definitiva e si avvia un secondo, e ben più lungo, cronometro: quello di cinque anni.
L'ente che vanta il credito ha cinque anni di tempo per chiederti di pagare. Se in questo lungo arco di tempo non si fa vivo – ad esempio con una cartella esattoriale o un'ingiunzione di pagamento – il suo diritto a pretendere quei soldi svanisce nel nulla. Il debito cade in prescrizione.
Il principio da ricordare: La prescrizione di cinque anni non si calcola quasi mai dalla data dell'infrazione, ma dall'ultimo atto ufficiale che hai ricevuto. Se dopo la notifica del verbale non ricevi più nulla per cinque anni, il tuo debito è estinto.
Confronto tra i termini di prescrizione della multa
Per avere un quadro ancora più chiaro, ecco una tabella che mette a confronto le due fasi chiave della prescrizione di una multa.
| Fase | Termine di prescrizione | Da quando si calcola | Conseguenza della scadenza |
|---|---|---|---|
| Notifica del Verbale | 90 giorni | Dal giorno in cui è stata commessa l'infrazione | Il verbale è nullo e la multa non è dovuta |
| Riscossione Coattiva | 5 anni | Dalla data di notifica dell'ultimo atto valido (verbale o sollecito) | Il diritto a riscuotere il debito si estingue |
Come vedi, la differenza è enorme. Un ritardo nella notifica iniziale rende la multa illegittima da subito. Il superamento dei cinque anni, invece, cancella un debito che in origine era perfettamente valido. Ecco perché è così importante conservare sempre tutta la documentazione, buste delle raccomandate incluse, per poter verificare le date con precisione.
Queste procedure, se non gestite correttamente, hanno un impatto non indifferente sulle casse dello Stato. Si stima che tra il 2021 e il 2025, a fronte di circa 8,5 miliardi di euro di multe emesse, la prescrizione abbia causato un "buco" di quasi 500 milioni di euro di mancate entrate. Puoi approfondire questi dati nel report di TG24.sky.it sulle multe stradali.
Il meccanismo dei cinque anni è quello che entra in gioco più spesso, soprattutto con i debiti più vecchi. Se hai ricevuto una cartella esattoriale e hai il sospetto che i termini siano scaduti, puoi trovare tutte le informazioni che ti servono nella nostra guida dedicata alla prescrizione della cartella esattoriale.
Come interruzione e sospensione cambiano i tempi
Calcolare i cinque anni per la prescrizione di una multa del Codice della Strada non è sempre una passeggiata. Immagina il timer di cinque anni come un cronometro: ci sono due eventi che possono metterlo in subbuglio, l'interruzione e la sospensione.
Capire la differenza tra questi due meccanismi è cruciale. Perché? Perché possono allungare, e non di poco, i tempi reali prima che un debito si estingua. Senza questa consapevolezza, rischi di pensare che una multa sia ormai carta straccia, quando in realtà è ancora validissima.
L'infografica qui sotto mostra le tappe classiche nel ciclo di vita di una multa, dal momento dell'infrazione fino alla sua eventuale prescrizione.
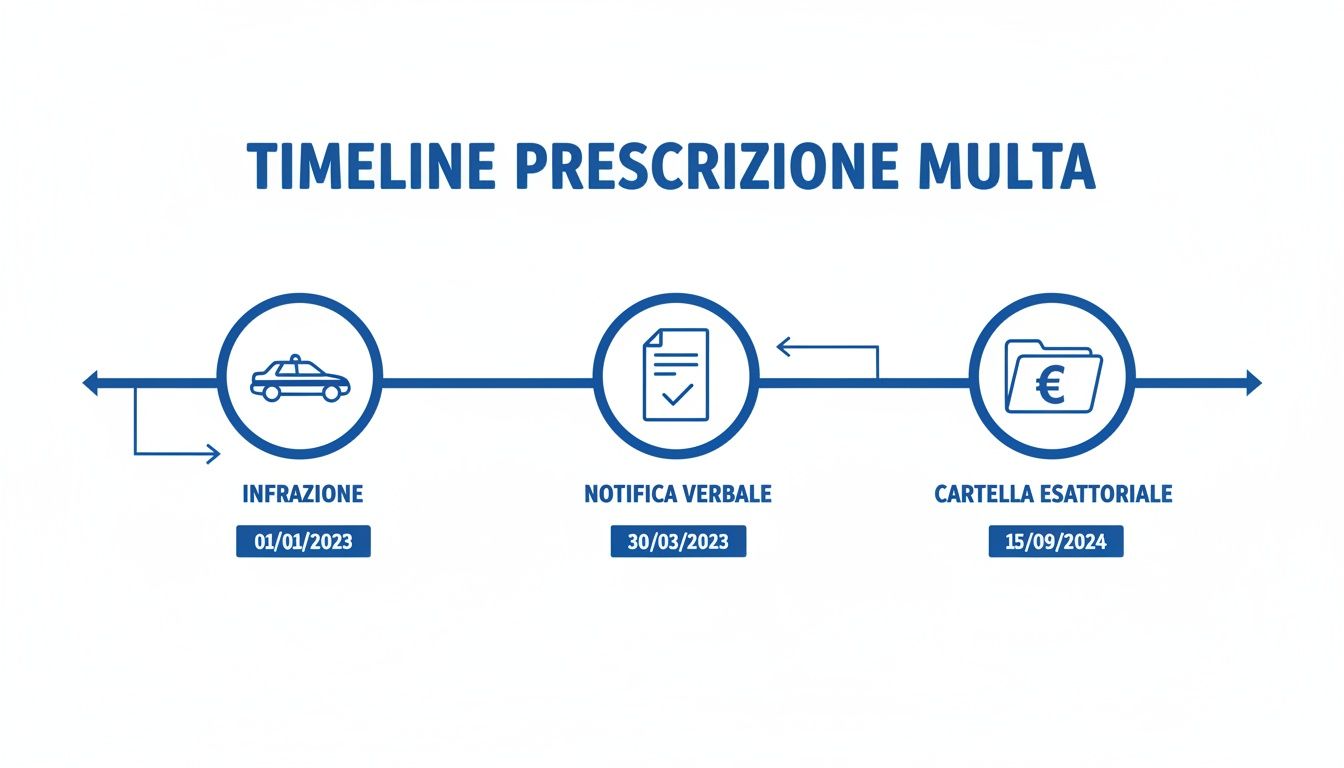
Questa immagine ti dà l'idea della sequenza standard, ma è proprio su questa linea del tempo che interruzione e sospensione agiscono come variabili impazzite.
L'interruzione: il tasto reset del cronometro
Pensa all'interruzione esattamente come al tasto "reset" del tuo cronometro. Ogni volta che l'ente creditore invia un atto interruttivo valido, il conteggio dei cinque anni non solo si ferma, ma si azzera del tutto e riparte da capo dal giorno dopo.
Questo vuol dire che un singolo atto formale può spostare la scadenza della multa di altri cinque anni nel futuro. Un bel problema.
Ma quali sono gli atti che hanno questo potere di "reset"? Di certo non basta una telefonata o una lettera qualunque. La legge è chiara: servono atti formali, che dimostrino senza ombra di dubbio la volontà di riscuotere quel credito.
Gli atti che interrompono la prescrizione sono pochi e specifici:
- Un sollecito di pagamento: Attenzione, deve essere notificato tramite raccomandata A/R (con ricevuta di ritorno) o Posta Elettronica Certificata (PEC).
- La notifica della cartella esattoriale: Questo è l'atto con cui l'Agenzia delle Entrate-Riscossione entra in gioco. È il primo e più comune atto interruttivo dopo il verbale.
- Un preavviso di fermo amministrativo: La comunicazione formale che ti avvisa del rischio di blocco del veicolo è un potentissimo "reset".
- Un atto di pignoramento: Se si arriva a questo punto, con l'avvio di procedure come il pignoramento dello stipendio o del conto, la prescrizione si azzera di nuovo.
Un errore comune: Molti pensano che un avviso di cortesia o una mail normale possa interrompere i termini. Sbagliato. Solo gli atti notificati con modalità che garantiscono la prova di ricezione hanno questo effetto.
La sospensione: il tasto pausa del cronometro
La sospensione, invece, è il tasto "pausa". Il tempo smette di scorrere per un po', ma non si azzera. Quando la causa della sospensione finisce, il cronometro riprende a contare esattamente da dove si era fermato.
L'esempio più classico di sospensione si ha quando decidi di fare ricorso e contestare la multa.
- Ricorso al Prefetto o al Giudice di Pace: Dal momento in cui presenti ricorso e fino alla decisione finale, il tempo della prescrizione è "congelato". Se il ricorso viene respinto, il conteggio riprende, sommando il nuovo periodo a quello già passato prima del ricorso.
Questo scenario è meno comune dell'interruzione, ma è altrettanto importante da conoscere. Se hai presentato un ricorso anni fa e non hai più saputo nulla, non dare per scontato che la multa sia prescritta. Il tempo potrebbe semplicemente essere stato in pausa, in attesa di una decisione.
Distinguere tra questi due eventi è fondamentale. Se vuoi approfondire queste sottili ma decisive differenze, puoi leggere il nostro articolo che spiega la differenza tra prescrizione e decadenza. Sapere se il tuo cronometro è stato messo in pausa o resettato può fare tutta la differenza del mondo.
Calcolare la prescrizione: un esempio pratico che vale più di mille parole
La teoria è una cosa, ma diciamoci la verità: niente batte un buon esempio pratico per far sparire ogni dubbio. Mettiamoci nei panni di un automobilista e seguiamo insieme il viaggio di una multa per eccesso di velocità, passo dopo passo.
Vedrai come i concetti di prescrizione, notifica e interruzione diventano molto più chiari quando li applichiamo a una storia reale.
Immaginiamo il nostro protagonista, Mario, che un giorno viene "pizzicato" da un autovelox mentre sfreccia un po' troppo allegro.
L'inizio del viaggio: la data dell'infrazione
Tutto comincia il 10 gennaio 2020. Questa è la data esatta in cui Mario ha commesso l'infrazione. Da questo preciso istante, scatta un primo cronometro, molto rapido: i 90 giorni che il Comune ha a disposizione per notificare il verbale.
Il Comune, in questo caso, è puntuale. Mario riceve la raccomandata con il verbale il 15 marzo 2020, quindi ben dentro i 90 giorni previsti. La notifica è valida. A questo punto, Mario, per un motivo o per l'altro, decide di non pagare e nemmeno di fare ricorso.
La multa, così, diventa definitiva. E qui scatta il secondo cronometro, quello davvero importante: i cinque anni per la riscossione, che partono proprio dal 15 marzo 2020. Se non succedesse più nulla, la prescrizione scatterebbe il 15 marzo 2025.
Attenzione, questo è uno degli errori più comuni: il conteggio dei cinque anni non parte dalla data dell'infrazione (10 gennaio), ma dall'ultimo atto valido notificato (in questo caso, il 15 marzo).
L'atto che azzera il tempo: arriva un sollecito
Passano gli anni e Mario si è quasi scordato di quella vecchia multa. Il Comune, però, ha una memoria decisamente migliore. Per evitare che il suo credito svanisca nel nulla, decide di inviare un atto interruttivo.
Il 1° febbraio 2024, Mario riceve una nuova raccomandata. Dentro c'è un sollecito di pagamento. Questo documento è come un pulsante "reset": il cronometro dei cinque anni, che stava per raggiungere il traguardo, si azzera di colpo e riparte da zero.
Cosa significa per Mario? Semplice: la scadenza del 15 marzo 2025 non vale più nulla. Ora la nuova data di prescrizione si calcola dal giorno dopo la notifica del sollecito. Il nuovo termine diventa quindi il 1° febbraio 2029. L'ente si è appena "comprato" altri cinque anni per riscuotere.
La cartella esattoriale: la sorpresa finale
Dopo il sollecito, l'amministrazione decide di fare sul serio e affida l'incarico all'Agenzia delle Entrate-Riscossione.
Il 10 ottobre 2025, Mario trova nella cassetta della posta la temuta cartella esattoriale. A prima vista, potrebbe pensare: "Ma come? Sono passati più di cinque anni dalla multa del 2020, è tutto prescritto!". E invece, si sbaglierebbe di grosso.
Rivediamo le tappe per capire perché:
- Infrazione: 10 gennaio 2020.
- Notifica Verbale: 15 marzo 2020 (qui parte il primo conteggio di 5 anni).
- Atto Interruttivo (Sollecito): 1° febbraio 2024 (il conteggio si azzera e riparte).
- Nuova Scadenza Prescrizione: 1° febbraio 2029.
Quando la cartella esattoriale bussa alla sua porta il 10 ottobre 2025, è perfettamente nei tempi. Il debito è ancora valido e va pagato.
Questo esempio pratico sulla prescrizione di una multa del Codice della Strada ci insegna una lezione fondamentale: basta un singolo atto interruttivo, magari ricevuto anni prima e dimenticato in un cassetto, per cambiare completamente le carte in tavola. Ecco perché una verifica professionale, come quella che offriamo noi di MultaKO, è cruciale. Analizzare con precisione ogni documento e ogni data è l'unico modo per essere sicuri dei propri diritti e capire quando vale davvero la pena contestare.
Cosa fare se ricevi una multa prescritta
Hai fatto i tuoi calcoli, hai controllato le date e la conclusione è una sola: la multa che ti hanno notificato è andata in prescrizione. La tentazione di buttarla via e far finta di niente è fortissima, lo capisco. Ma sarebbe un errore madornale.
C'è un punto fondamentale da mettersi bene in testa: la prescrizione di una multa del Codice della Strada non è automatica. Non è un interruttore che scatta da solo facendo sparire il debito. Se resti con le mani in mano, per lo Stato quel debito è ancora vivo, vegeto e perfettamente valido.
Ignorare una cartella esattoriale o un'ingiunzione di pagamento, anche se basata su un debito prescritto, ti espone a conseguenze molto spiacevoli. Parliamo di fermo amministrativo del veicolo o, peggio ancora, di pignoramento. La prescrizione è un tuo diritto, ma spetta a te farlo valere nelle sedi opportune.
Le due strade per contestare una multa prescritta
Una volta che hai la certezza che i termini sono scaduti, hai davanti a te due percorsi principali per far annullare quella richiesta di pagamento. La scelta giusta dipende dal tipo di atto che ti è stato recapitato.
Ricorso in autotutela: È la via più diretta, ma anche la più incerta. In pratica, scrivi una lettera (un'istanza, in gergo tecnico) all'ente che ti chiede i soldi – il Comune, l'Agenzia delle Entrate-Riscossione, ecc. – spiegando che il debito è prescritto e chiedendo di annullare tutto. Il problema? L'ente non è obbligato a risponderti, e il suo silenzio vale come un "no".
Opposizione al Giudice di Pace: Questa è la strada maestra, l'azione legale vera e propria che porta a un risultato definitivo. Se hai ricevuto una cartella esattoriale, hai 30 giorni di tempo dalla notifica per presentare ricorso. Se invece si tratta di un'ingiunzione fiscale, il tempo si stringe: solo 20 giorni. È l'opzione più solida perché la decisione finale spetta a un giudice, una parte terza e imparziale.
Agire è l'unica soluzione: La prescrizione non è una scappatoia furba, ma un principio fondamentale che garantisce la certezza del diritto. Farla valere ufficialmente è l'unico modo per trasformare un grosso problema potenziale in un debito cancellato in modo legittimo e definitivo.
Valutare rischi e opportunità
Contestare una multa prescritta è una grande opportunità: significa cancellare il debito al 100%, senza se e senza ma. Attenzione, però: un errore di calcolo può costare caro. Se fai ricorso convinto della prescrizione, ma ti sei perso un atto interruttivo che ha fatto ripartire i termini, il giudice non solo respingerà la tua richiesta, ma potrebbe anche condannarti a pagare le spese legali della controparte.
È proprio questo equilibrio tra rischio e opportunità che rende cruciale un'analisi precisa. D'altronde, i numeri parlano chiaro. Nel 2025, gli incassi da multe in Italia hanno raggiunto la cifra monstre di 1,9 miliardi di euro. A Milano, la città che incassa di più, si stima che tra il 20% e il 30% delle sanzioni non venga mai riscosso, spesso proprio perché i termini sono scaduti. Per approfondire questi dati, puoi dare un'occhiata alle analisi di QuiFinanza sugli incassi delle multe stradali.
Questo ci dice che gli errori procedurali legati alla prescrizione della multa sono tutt'altro che una rarità. Affidarsi a un servizio specializzato come MultaKO ti permette di avere una valutazione basata sull'analisi di migliaia di casi reali e sentenze, trasformando un semplice sospetto in una strategia di contestazione solida e con altissime probabilità di successo.
Domande e risposte veloci sulla prescrizione delle multe
Quando si parla di prescrizione di una multa, i dubbi sono sempre tanti. Ecco perché abbiamo raccolto le domande più comuni, con risposte semplici e dirette per non lasciare nulla al caso.
Pensa a questa sezione come a un ripasso finale: pochi minuti per consolidare i concetti chiave e avere le idee chiare su come muoverti.
I 5 anni di prescrizione valgono per tutte le multe?
Sì, la regola generale è proprio questa. Il termine entro cui lo Stato (o il Comune) può chiederti di pagare una multa è di cinque anni. Dopo questo periodo, il suo diritto "scade", proprio come un prodotto al supermercato.
Attenzione, però, a un dettaglio fondamentale: da quando partono questi cinque anni? Quasi mai dalla data dell'infrazione. Il cronometro scatta dal giorno dopo l'ultimo atto che hai ricevuto ufficialmente.
Ricorda questo concetto chiave: il punto di partenza per il calcolo dei 5 anni non è fisso. Si sposta in avanti ogni volta che ti viene notificato un atto valido (come un sollecito o una cartella esattoriale) tramite raccomandata A/R o PEC.
E non confondere questo termine con quello della prima notifica del verbale: l'ente accertatore ha solo 90 giorni dal giorno dell'infrazione per spedirtelo. Se sgarra, la multa è già nulla in partenza.
Cosa faccio se mi arriva una cartella per una multa che credo prescritta?
È un classico: ti arriva una cartella esattoriale per una multa vecchia di anni e sei quasi certo che sia prescritta. La prima regola d'oro è: non ignorarla mai. La prescrizione, infatti, non è automatica, ma va fatta valere da te.
Se fai finta di niente, l'Agenzia delle Entrate-Riscossione darà per scontato che il debito sia valido e andrà avanti con le azioni di recupero, come il fermo amministrativo o il pignoramento.
La mossa giusta è fare opposizione. Ma il tempo stringe:
- Hai 30 giorni dalla notifica della cartella per fare ricorso al Giudice di Pace.
- Se invece hai ricevuto un'ingiunzione fiscale (direttamente dal Comune), i giorni scendono a 20.
Agire subito è tutto. Visto che la materia è tecnica e le scadenze sono definitive, la cosa migliore è affidarsi a un servizio esperto che analizzi i documenti, confermi la prescrizione e gestisca il ricorso per te, aumentando al massimo le chance di vittoria.
Un sollecito via email normale interrompe la prescrizione?
Domanda cruciale, che va dritta al punto. La risposta è un no secco. Per poter "azzerare" il conteggio dei cinque anni, un atto deve essere notificato in modo da dare la prova legale che tu l'abbia ricevuto.
Un'email normale, un SMS o una lettera spedita con posta ordinaria non hanno alcun valore legale. Non c'è nessuna certezza che tu abbia davvero letto quella comunicazione.
Gli unici atti che interrompono la prescrizione della multa sono quelli notificati con canali ufficiali e tracciabili, cioè:
- Raccomandata con avviso di ricevimento (la classica "A/R").
- Posta Elettronica Certificata (PEC), se ne hai una.
- Notifica tramite messo comunale o ufficiale giudiziario.
Quindi, se ti arriva un avviso informale, prendilo come un semplice promemoria, ma sappi che non sposta di un giorno i termini di prescrizione.
Se pago una parte della multa, la prescrizione si interrompe?
Sì, e questo è uno degli errori più comuni e gravi che si possano fare. Pagare anche solo una piccola parte di una multa che sospetti sia prescritta o contestabile equivale a un riconoscimento del debito.
Lo ha confermato più volte la Corte di Cassazione: un pagamento parziale, così come una richiesta di rateizzazione, interrompe la prescrizione. In pratica, con quel gesto fai ripartire da zero il conteggio dei cinque anni per la somma che resta da pagare. È come se dicessi: "Ok, ammetto di dover pagare", e questo ti chiude ogni possibilità di far valere la prescrizione più avanti.
Ecco perché, prima di pagare, devi essere sicuro al 100% che il debito sia valido. Se hai anche il minimo dubbio, il primo passo è sempre chiedere una consulenza. Pagare anche solo un acconto significa rinunciare a qualsiasi contestazione futura legata alla scadenza dei termini.
Hai ricevuto una multa e non sai come calcolare le scadenze? Non rischiare di pagare un debito che potrebbe essere già estinto. Il team di MultaKO è qui per fare chiarezza. Analizziamo gratuitamente il tuo caso, cerchiamo vizi di forma e calcoliamo con precisione i termini di prescrizione. Visita il nostro sito https://www.multako.com e scopri come possiamo aiutarti a far valere i tuoi diritti.
📢 Ancora dubbi se fare la verifica gratuita?
Ascolta cosa abbiamo da dirti e poi decidi con serenità.

